
คุณเคยตอบหลานว่า "ไว้ปีหน้านะ" ทั้งที่เงินเก็บในบัญชีพอให้ไปได้สบายๆ ไหม?
วางแผนเกษียณมาดีทั้งชีวิต แต่พอถึงเวลาใช้ กลับตอบว่าไว้ปีหน้า
สมมติเย็นวันอาทิตย์ หลานคนโตส่งรูปโรงแรมริมทะเลสาบที่ฮอกไกโดเข้ามาในไลน์กลุ่มบ้าน พิมพ์ตามมาว่า "ปิดเทอมนี้ไปด้วยกันนะ" ส่วนที่คุณต้องออกเองราว 45,000 บาท ตอนนี้คุณอายุ 66 มีเงินฝากกับกองทุนรวมกันราว 6 ล้าน
ค่าทริปนั้นยังไม่ถึงหนึ่งเปอร์เซ็นต์ของเงินเก็บ แต่คุณส่งสติกเกอร์หมีโค้งกลับไป แล้วพิมพ์ว่า "ขอดูก่อนนะ" วันรุ่งขึ้นก็บอกลูกว่าเข่าไม่ค่อยดี ไปไม่ไหวหรอก ทั้งบ้านรู้ว่าเหตุผลจริงไม่ใช่เรื่องเข่า
หรือสมมติว่าคุณเกษียณมาได้ 5 ปี บานตู้ครัวพังจนต้องเอายางวงมัดไว้ ช่างมาตีราคาเปลี่ยนชุดครัวใหม่ 80,000 บาท คุณพับใบเสนอราคาเก็บไว้ในลิ้นชักมาสามปีแล้ว ยอดในสมุดบัญชีมีแต่ขยับขึ้น ส่วนยางวงก็เปลี่ยนเส้นใหม่ทุกไม่กี่เดือน
ลองดูว่ามีข้อไหนตรงกับคุณบ้าง
- ซื้อของให้ลูกหลานได้ไม่ลังเล แต่ของให้ตัวเองต้องคิดเป็นอาทิตย์
- ยอดเงินเก็บโตขึ้นทุกปี แต่ใช้ชีวิตเหมือนเงินจะหมดเดือนหน้า
- รู้สึกผิดทุกครั้งที่ถอนเงินก้อนมาใช้ แม้จะเป็นเรื่องที่ตั้งใจไว้นาน
ปิดเทอมของหลานไม่รอให้ยอดในบัญชีพร้อม
หลานอายุสิบสองวันนี้ อีกไม่กี่ปีก็มีเพื่อน มีสอบ มีชีวิตของตัวเอง ทริปกับคุณอาจไม่อยู่ในตารางของเขาแล้ว รูปทริปปีนั้นอาจเป็นรูปเขากับเพื่อน
ปีที่หลานยังอยากชวนคุณไปไหนด้วย เป็นของที่เงินในบัญชีซื้อคืนทีหลังไม่ได้
ร่างกายก็เหมือนกัน วันที่ยังเดินเที่ยวได้ทั้งวัน มีอยู่บางช่วงของชีวิต เลื่อนทริปออกไปหนึ่งปี ก็คือเอาปีที่ยังไหวที่สุดปีหนึ่งไปแลกกับยอดเงินที่แทบไม่ได้ใช้
แล้วเงินที่ตั้งใจเก็บไว้ให้ลูกหลาน ถ้าไม่ได้วางแผนไว้ ก็จะไปถึงมือเขาตอนที่คุณไม่ได้อยู่เห็นแล้ว ตอนนั้นลูกเองก็อาจใกล้วัยเกษียณแล้ว และต้องมานั่งแบ่งกันเองโดยไม่รู้ว่าคุณอยากให้เป็นยังไง
คุณไม่ได้ขี้เหนียว แค่ไม่เคยมีใครบอกว่าเงินเท่าไรคือพอ
ไม่มีอะไรผิดปกติกับคุณหรอก แค่ฝึก นิสัยเดียว มาสี่สิบปี คือเก็บไว้ก่อน นิสัยนี้พาคุณมาถึงวันที่มีเงินก้อน แต่ไม่มีใครสอนขั้นต่อไปว่าเมื่อไรควรเริ่มใช้มัน
ข้อนี้เห็นบ่อยมากในคนที่ออมเก่ง ไม่มีใครรู้ว่าตัวเองจะอยู่ถึงอายุเท่าไร พอไม่รู้ ใจก็ตั้งเผื่อไว้ไกลที่สุด เผื่ออยู่ถึงร้อย เผื่อป่วยหนักทุกโรค แล้วก็ยังหาเรื่องใหม่มาเผื่อได้อีก
พอไม่มีตัวเลขว่า เงินเท่าไรคือพอ ทุกบาทที่ถอนออกมาก็รู้สึกเหมือนความปลอดภัยของตัวเองบางลงทีละนิด ต่อให้มีมากกว่าที่ต้องใช้หลายเท่าก็ตาม
เก็บเผื่อไว้ก่อน หรือใช้ไปเถอะ ทำไมคำแนะนำพวกนี้ไม่ช่วย
คนรอบตัวมักพูดกับคนวัยเกษียณแบบนี้
- "เก็บไว้ก่อน เผื่อเจ็บป่วย" ฟังมีเหตุผล แต่ถ้าไม่รู้ว่าเผื่อเท่าไร ก็เผื่อได้ไม่มีวันจบ
- "ใช้ไปเถอะ ชีวิตสั้น" คนที่ระวังมาทั้งชีวิตฟังแล้วยิ่งกังวล ใช้แบบไม่มีแผนก็เสี่ยงหมดก่อนเวลาจริงๆ
- "เรื่องมรดกค่อยคิดทีหลัง" เลื่อนง่ายที่สุด แล้วสุดท้ายก็ไปตัดสินกันตอนที่คุณไม่อยู่แล้ว
สามประโยคนี้ไม่มีใครพูดด้วยเจตนาร้าย ที่ขาดไปคือตัวเลขของคุณเอง ไม่มีตัวเลขนี้ จะเก็บต่อหรือจะใช้ ก็ยังต้องเดาเอาจากอารมณ์ของวันนั้นอยู่ดี
ใช้ให้หมด ตายให้สุข เริ่มจากตัวเลขเงินพอของคุณเอง
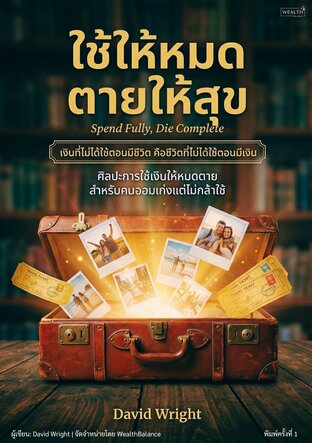
ใช้ให้หมด ตายให้สุข: วางแผนให้รู้ว่าเงินเท่าไรคือพอ แล้วเปลี่ยนเงินที่เหลือเป็นชีวิตก่อนเวลาจะหมด โดย David Wright เขียนไว้ตอบคำถามที่ไม่ค่อยมีใครถามตรงๆ ว่า เท่าไรถึงจะพอ แล้วชวนหาเส้น Survival Cost ของตัวเอง ให้ความปลอดภัยมีตัวเลขรองรับ ไม่ใช่ความกลัวลอยๆ
ชื่อเล่มฟังดูกล้า แต่เงินที่เล่มนี้ชวนเอาออกมาใช้คือส่วนที่เกินจากเส้นนั้น ไม่ได้ชวนใช้มั่วหรือก่อหนี้ และไม่ได้ต่อต้านการออม ส่วนที่น่าอ่านที่สุดคือการวางเรื่องเงินไว้ข้างเรื่องเวลากับสุขภาพ แล้วคุยต่อไปถึงมรดก
คำถามที่เคยค้างในใจ เล่มนี้พาไปหาคำตอบ
- เงินก้อนไหนต้องเก็บไว้ดูแลตัวเองจริงๆ แล้วเกินจากนั้นเท่าไร
- ทริปที่อยากไป ควรไปปีนี้ หรือร่างกายยังรอได้อีกหน่อย
- เงินส่วนไหนอยากให้ลูกหลานได้ใช้ ตอนที่คุณยังอยู่ดู
ทริปฮอกไกโดกับชุดครัวใหม่ จะไปหรือจะเปลี่ยน คุณยังเป็นคนเลือกเอง แค่คราวนี้มีตัวเลขวางอยู่ตรงหน้า เครื่องมือที่พาไปถึงตัวเลขนั้นคือ
📖 สิ่งที่คุณจะได้จากเล่มนี้
บทเรียนที่โรงเรียนไม่เคยสอน
หาเส้น Survival Cost
มีตัวเลขชัดในมือว่าเงินก้อนไหนต้องเก็บไว้ดูแลตัวเองจริงๆ แล้วเงินที่เกินจากเส้นนั้นก็ไม่ต้องถูกล็อกไว้เฉยๆ เพียงเพราะใจยังไม่กล้า
สมการ Health-Wealth-Time
ชั่งได้ว่าเงินที่เก็บเพิ่มอีกปีคุ้มไหมกับปีที่ร่างกายยังพร้อมเที่ยวไกล หยิบมาใช้ได้ทุกครั้งที่กำลังจะพิมพ์ตอบใครว่า "ไว้ปีหน้า"
Memory Dividend
ได้เปลี่ยนเงินส่วนที่เกินให้เป็นประสบการณ์ที่ทั้งบ้านยังเล่าต่อกันได้อีกหลายปี เงินก้อนเดียวกันถ้าวางไว้เฉยๆ ก็เป็นแค่ตัวเลขบนสมุดบัญชี
Time-Bucket List
ได้รายการสิ่งที่อยากทำที่จัดตามช่วงอายุ อะไรต้องทำตอนเข่ายังดี อะไรรอได้อีกหน่อย ไม่ต้องมานึกทีหลังว่าน่าจะไปตอนยังเดินได้ทั้งวัน
วางแผนพินัยกรรมตอนที่ยังอยู่
ได้ส่งต่อเงินให้ลูกหลานในแบบที่คุณเห็นรอยยิ้มของคนรับเอง แทนที่จะปล่อยให้ทุกอย่างไปถูกแบ่งกันทีหลังโดยไม่มีคุณอยู่ตรงนั้น
🎯 หนังสือเล่มนี้เหมาะกับคุณถ้า...
เช็กตัวเองก่อนซื้อ
คุณเกษียณแล้วหรือใกล้เกษียณ มีเงินเก็บพอสมควร แต่ยังรู้สึกผิดทุกครั้งที่ถอนมาใช้กับตัวเอง
คุณทำงานเก็บเงินมาทั้งชีวิต และยังตอบตัวเองไม่ได้ว่าต้องมีอีกเท่าไรถึงจะเลิกกังวล
คุณเริ่มคิดเรื่องมรดก และอยากให้ลูกหลานได้รับส่วนหนึ่งตอนที่คุณยังอยู่ดูได้
💡 อ่านจบแล้วคุณจะ...
ในมือที่เคยมีแค่ยอดเงินรวมก้อนเดียวกับคำตอบติดปากว่า "ไว้ปีหน้า" จะมีตัวเลขเงินพอของตัวเองแยกไว้ชัด และมีรายการสิ่งที่อยากทำที่เรียงตามปีที่ร่างกายยังไหว
รูปโรงแรมริมทะเลสาบยังค้างในไลน์กลุ่มบ้าน อ่านเล่มนี้ให้จบก่อนปิดเทอม แล้วค่อยพิมพ์ตอบหลานใหม่ด้วยตัวเลขของคุณเอง แทนสติกเกอร์หมีโค้ง
🧭 เล่มนี้เน้นอะไร
ลักษณะของเนื้อหา ไม่ใช่คะแนนคุณภาพ
- กลยุทธ์
- มองระยะยาว
- ใช้จริง
- ความง่าย
- รู้ทันความเสี่ยง
- เชิงเทคนิค
แต่ละด้านหมายถึงอะไร?
แถบนี้บอกว่าหนังสือเล่มนี้ให้น้ำหนักกับเรื่องไหนมากหรือน้อย เพื่อช่วยเลือกเล่มที่ตรงกับสิ่งที่คุณต้องการ แถบสั้นไม่ได้แปลว่าไม่ดี แค่บอกว่าเล่มนี้ไม่ได้เน้นด้านนั้น · ประเมินโดยทีม WealthBalance.co
- กลยุทธ์
- — สัดส่วนเนื้อหาเรื่องการวางแผนและตัดสินใจทางการเงินเชิงกลยุทธ์
- มองระยะยาว
- — เน้นการสร้างความมั่งคั่งระยะยาวมากแค่ไหน เทียบกับการแก้ปัญหาเฉพาะหน้า
- ใช้จริง
- — มีขั้นตอนเรื่องเงินที่ลงมือทำได้ทันทีมากแค่ไหน
- ความง่าย
- — เหมาะกับคนที่ไม่มีพื้นฐานการเงินแค่ไหน — ค่าต่ำคือเหมาะกับคนมีพื้นฐานแล้ว
- รู้ทันความเสี่ยง
- — พูดถึงความเสี่ยง กับดัก และการป้องกันความเสียหายมากแค่ไหน
- เชิงเทคนิค
- — ลงรายละเอียดเครื่องมือ ตัวเลข หรือศัพท์การเงินมากแค่ไหน
พร้อมเริ่มต้นแล้ว?
ใช้ให้หมด ตายให้สุข: วางแผนให้รู้ว่าเงินเท่าไรคือพอ แล้วเปลี่ยนเงินที่เหลือเป็นชีวิตก่อนเวลาจะหมด (Spend Fully, Die Complete)
โดย David Wright · WealthBalance.co
฿399
📚 หนังสืออื่นในซีรีส์ การเงิน


🔥 คนอ่านเล่มนี้มักอ่านด้วย
หนังสือที่เข้ากันกับ ใช้ให้หมด ตายให้สุข


